Tributación Internacional (G)
Tributación Internacional (G)

OBJETIVO:
Convierte cada riesgo tributario en una oportunidad para destacar profesionalmente. Domina los Delitos Tributarios y anticípate a sanciones antes de que impacten. Posiciónate como el experto estratégico que protege empresas y multiplica su valor.
Modalidad:
Curso Grabado / disponible 24/7
Por 1 año
Precio: S/. 390.00
Dscto 25%
PRECIO OFERTA: S/. 290.00
TEMARIO:
1. Criterios Generales de la Tributación Internacional
- Contexto Internacional. Doble imposición jurídica y económica.
- Deducibilidad de gasto o costo en operaciones con no domiciliados
- Retención del IR a sujetos No Domiciliados
2. Criterios de vinculación: Renta de Fuente Peruana
- Criterios subjetivos: Calicación de no domiciliado
- Criterios objetivos: Principales operaciones
3. Rentas del Trabajo de sujetos no domiciliados:
- Independiente y dependiente
- Rentas de cuarta categoría y quinta categoría aplicables a no domiciliados
- Base de imposición: Gastos asumidos (vivienda, alimentos, colegios y otros)
4. Rentas Pasivas. Rentas del Capital
- Ganancias de capital
- Intereses. Gastos por nanciamiento del exterior
- Operación entre partes vinculadas: "Back to back",Subcapitalización
- Operación con Paraíso scal. Tratamiento excepcional
- Créditos del exterior y su limitación (EBITDA)
- Dividendos
- Vehículos de inversión: Sucursal o Subsidiaria. Diferencias
- El IGV en operaciones con Casa Matriz y sus sucursales
- Regalías
5. Rentas o Beneficios Empresariales
- Actividades Empresariales
- Criterio General. Benecios de servicios empresariales
- Tratamiento de los gastos asumidos y reembolsos
- Asistencia Técnica
- Requisitos y condiciones de la Asistencia Técnica
- Rentas generadas por Asistencia Técnica vs. Regalías
- Servicios Digitales
- Base de imposición. Servicios B2B y B2C
- Tratamiento de los servicios digitales: Netix, Rappi, Cabify y Airbnb.
6. Actividades Internacionales
- Rentas presuntas generadas por seguros, etes, sobreestadía, otros
- Exoneración de la Retención del IR no domiciliados
7. IGV por la utilización de servicios prestados por sujetos no domiciliados
- Nacimiento de la obligación tributaria y determinación de la Base Imponible
- Requisitos y formalidades para el Crédito Fiscal
- Mecanismo de recaudación de IGV para servicios digitales prestados por no domiciliados.
8. Convenios para Evitar la Doble Imposición - CDI
- Doble imposición jurídica y económica
- Convención de Viena sobre el Derecho de los Tratados
- Certicado de Residencia. Pronunciamientos sobre su vigencia.
- Tratamiento de los Intereses y los CDI's
- Tratamiento de la Actividad Empresarial en los CDI's
- Tratamiento de la Asistencia Técnica y las Regalías en los CDI's
- Aplicación de la Cláusula de la Nación más Favorecida (CNMF) en los CDI's
9. Aplicación de la Decisión 578 - CAN:
- Aplicación práctica
- Diferencias signicativas del modelo ONU (CAN) vs. OCDE
- Tratamiento de la Actividad Empresarial en los países de la CAN
10. Aplicación de créditos por Retención a las Rentas de Fuente Extranjera:
- Deducción del IR pagado en el exterior. Tasa media
Expositores
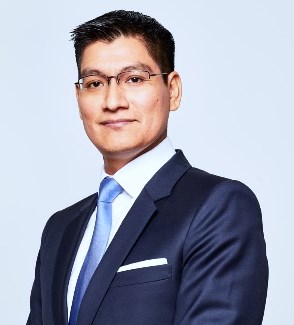
- Gerente de Impuesto en Big Four.
- Maestría en Tributación y Política Fiscal en la Universidad de Lima y Universidad Autónoma de Madrid.
- Diplomado de Especialización en IFRS / NIIF'S por la Universidad del Pacífico.
- Especialista en Derecho Tributario Internacional en la Universidad Austral de Argentina.
- Docente en Universidad ESAN, U de Lima, UPC.