Cálculo del Impuesto para Personas Naturales (G)
Cálculo del Impuesto para Personas Naturales (G)

OBJETIVO:
Optimiza tus habilidades en el cálculo del Impuesto de Personas Naturales y logra resultados más precisos.Aplica métodos prácticos y comprobables que garantizan rapidez y cero errores.Sé el referente confiable que tu equipo y clientes siempre buscan.
Modalidad:
Curso Grabado / disponible 24/7
Por 1 año
Precio: S/. 100.00
TEMARIO
Primer Módulo: Teorías de imposición a la renta, jurisdicción tributaria, sujetos del impuesto, ámbito de aplicación.
- 1.Sistemas de imposición a la renta: Renta producto, Flujo de Riqueza y Consumo más Incremento Patrimonial.
- 2.Jurisdicción tributaria: Vinculación en función al domicilio, la nacionalidad y el lugar de la fuente productora de la renta gravada.
- 3.Sujetos obligados: Personas físicas, sociedades conyugales, sucesiones indivisas.
- 4.Objeto de aplicación: Rentas gravadas, no gravadas, habitualidad, exoneraciones e inafectaciones.
Segundo Módulo: Rentas de Capital: Primera y Segunda Categorías.
- 1.Rentas de primera categoría:
- 1.1.Forma de imputación
- 1.2.Arrendamiento, subarrendamiento y cesión de bienes muebles e inmuebles y derechos relacionados con los mismos.
- 1.3.Tratamiento de las mejoras no reembolsables según su naturaleza: necesarias, útiles y de recreo.
- 1.4.Diferencia entre renta mínima y renta presunta.
- 1.5.Deducciones admitidas.
- 1.6.Determinación de la renta bruta y neta.
- 1.7.Aplicación de créditos y determinación del impuesto.
- 1.8.Caso cedular.
- 2.Rentas de segunda categoría:
- 2.1.Forma de imputación.
- 2.2.Intereses. Concepto. Intereses presuntos.
- 2.3.Regalías.
- 2.4.Cesión definitiva o temporal de derechos de llave, marcas, patentes, regalías o similares.
- 2.5.Rentas vitalicias.
- 2.6.Sumas o derechos recibidos en pago de obligaciones de no hacer.
- 2.7.Beneficios de seguros de vida.
- 2.8.Atribución de utilidades, rentas o ganancias de capital, provenientes de fondos de inversión, patrimonios fideicometidos de sociedades titulizadoras.
- 2.9.Dividendos y cualquier otra forma de distribución de utilidades.
- 2.10.Dividendos presuntos.
- 2.11.Ganancias de capital.
- 2.12.Ganancia de operaciones realizadas con instrumentos financieros derivados.
- 2.13.Enajenación habitual, de acciones y participaciones representativas del capital y otros valores.
- 2.14.Deducciones admitidas.
- 2.15.Determinación de la renta bruta y neta.
- 2.16.Aplicación de créditos y determinación del impuesto.
- 2.17.Caso cedular.
Tercer Módulo: Rentas del trabajo y fuente extranjera: rentas de cuarta y quinta categorías y del exterior.
- 3.Forma de imputación.
- 3.1.Rentas de cuarta categoría: Derivadas de la actividad independiente, dietas de directorio. Deducciones admitidas, determinación de la renta bruta y neta, cálculo del impuesto.
- 3.2.Rentas de quinta categoría: Derivadas del trabajo dependiente: Deducciones admitidas, determinación de la renta bruta y neta, cálculo del impuesto.
- 3.3.Rentas de fuente extranjera.
- 3.4.Caso cedular.
Expositores
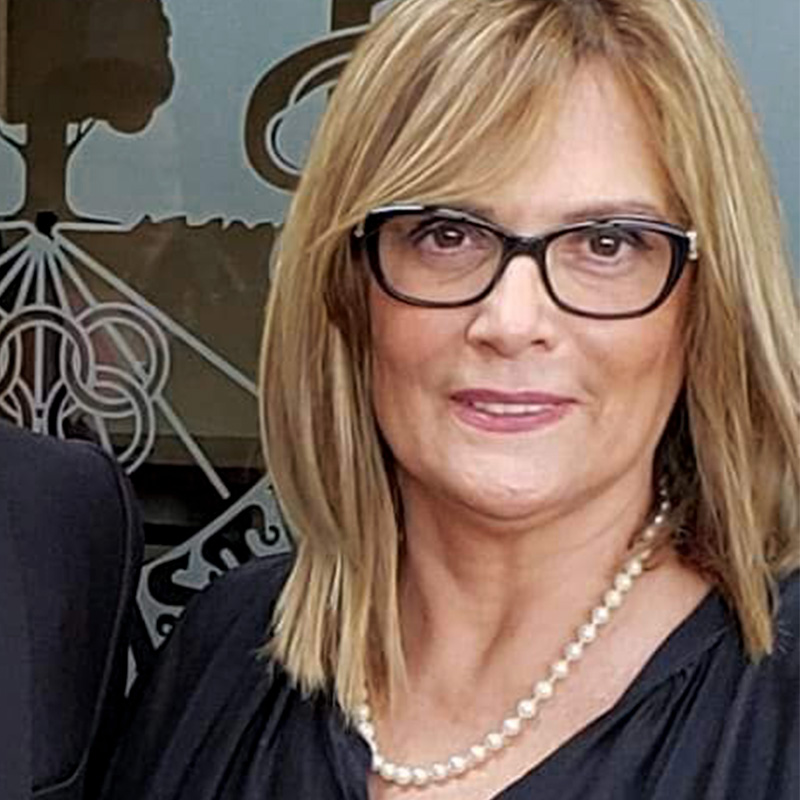
- Experta en Tributación y Finanzas.
- Ex - miembro del Tribunal Fiscal
- Abogada egresada de la PUCP.
- Especialización en Tributación por la Universidad de Salamanca- España.
- Egresada de la Maestría en Contabilidad con Mención en Tributación de la Universidad Nacional Mayor de San Marcos.
- Docente de Universidades Nacionales y Particulares. Conferencista de la Especialidad.
- Autora de libros y artículos de la especialidad.
- Actual Gerente General de Estudio Calderón y Asociados S.R.L y Directora de Consultoría Tributaria de Infotax Perú.
- Magister en Inversión Pública.